


💸 ผ่อนบ้านยังไงให้หมดภายใน 10 ปี
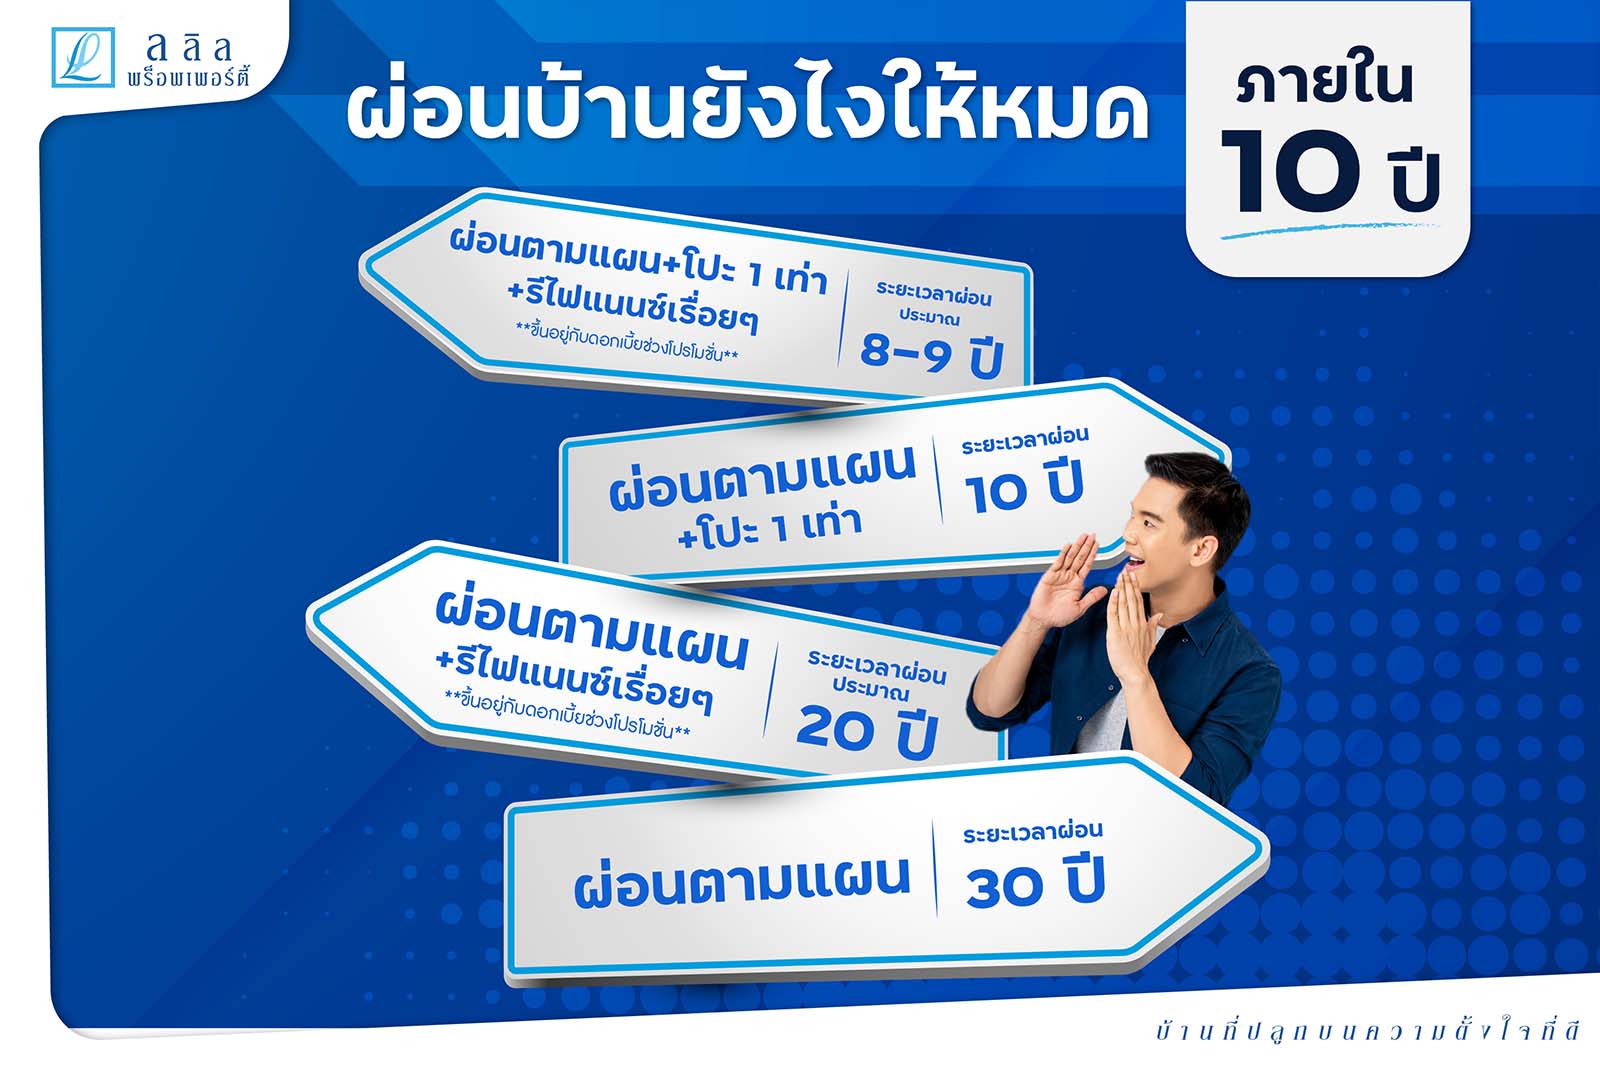
การซื้อบ้านคือการลงทุนระยะยาวที่หลายคนต้องผ่อนนาน 20–30 ปี แต่รู้หรือไม่ว่า หากวางแผนการผ่อนอย่างถูกวิธี คุณอาจ ลดระยะเวลาผ่อนบ้านให้เหลือเพียงประมาณ 8–10 ปี ได้ โดยไม่จำเป็นต้องรอครบอายุสัญญา
เคล็ดลับสำคัญอยู่ที่การบริหารเงินต้นและดอกเบี้ยให้มีประสิทธิภาพ เพราะยิ่งเงินต้นลดเร็ว ดอกเบี้ยที่ต้องจ่ายก็ลดลงตาม ทำให้ปลดหนี้บ้านได้เร็วขึ้นและประหยัดดอกเบี้ยในระยะยาว
มาดู 4 วิธีผ่อนบ้านให้หมดไว ที่หลายคนเลือกใช้กัน
🏦 1. ผ่อนตามแผนที่ธนาคารกำหนด อาจต้องผ่อนถึง 30 ปี
เมื่อได้รับสินเชื่อบ้าน ธนาคารจะคำนวณค่างวดตามระยะเวลาที่เลือก ซึ่งส่วนใหญ่มักอยู่ที่ 20–30 ปี
ข้อดีของการผ่อนตามแผนคือ
- ค่างวดต่อเดือนไม่สูงเกินไป
- วางแผนค่าใช้จ่ายรายเดือนได้ง่าย
- เหมาะกับคนที่เพิ่งเริ่มต้นทำงานหรือซื้อบ้านหลังแรก
แต่ข้อควรรู้คือ ในช่วงแรกของการผ่อน เงินที่จ่ายส่วนใหญ่จะเป็นดอกเบี้ย มากกว่าเงินต้น จึงทำให้ใช้เวลาผ่อนค่อนข้างนาน
💰 2. ผ่อนตามแผน + โปะเงินต้นเพิ่ม มีโอกาสลดเวลาผ่อนเหลือประมาณ 10 ปี
หนึ่งในวิธีที่ช่วยลดระยะเวลาผ่อนบ้านได้ดีที่สุด คือ การโปะเงินต้น
การโปะเงินต้น หมายถึง การจ่ายเงินเพิ่มจากค่างวดปกติ โดยระบุให้ธนาคารนำเงินส่วนนี้ไปตัด เงินต้น ไม่ใช่ค่างวดล่วงหน้า
✨ ทำไมการโปะเงินต้นถึงสำคัญ?
- เงินต้นลดเร็วขึ้น
- ดอกเบี้ยในงวดถัดไปลดลง
- ระยะเวลาผ่อนสั้นลง
- ประหยัดดอกเบี้ยรวมทั้งสัญญาได้มาก
ตัวอย่างการโปะเงินต้น เช่น
- โปะเดือนละ 1 งวดเพิ่ม
- โปะจากโบนัสประจำปี
- โปะจากรายได้พิเศษหรือเงินก้อน
ยิ่งเริ่มโปะตั้งแต่ช่วงแรกของการผ่อน ผลลัพธ์ในการลดดอกเบี้ยและระยะเวลาผ่อนจะยิ่งเห็นได้ชัด
เคล็ดลับ: ทุกครั้งที่โปะ ควรแจ้งธนาคารให้ตัด เงินต้น เพื่อให้เกิดประโยชน์สูงสุดในการลดดอกเบี้ย
📉 3. ผ่อนตามแผน + รีไฟแนนซ์เรื่อย ๆ อาจช่วยลดเวลาผ่อนเหลือประมาณ 20 ปี
หลังหมดช่วงดอกเบี้ยโปรโมชั่น หลายธนาคารจะปรับอัตราดอกเบี้ยตามเงื่อนไขในสัญญา ทำให้ค่างวดหรือดอกเบี้ยที่ต้องจ่ายเพิ่มขึ้น
รีไฟแนนซ์ (Refinance) คือการย้ายสินเชื่อไปยังธนาคารที่เสนออัตราดอกเบี้ยใหม่ที่เหมาะสมกว่า เพื่อช่วยลดภาระดอกเบี้ยในช่วงถัดไป ซึ่งโดยทั่วไปผู้กู้มักเริ่มพิจารณาได้เมื่อครบช่วงเงื่อนไขในสัญญา เช่น 3 ปี หรือ 5 ปี ทั้งนี้ขึ้นอยู่กับแต่ละธนาคารและสัญญาเงินกู้เดิม
ข้อดีของการรีไฟแนนซ์
- ลดอัตราดอกเบี้ยในช่วงโปรโมชั่นใหม่
- ช่วยลดดอกเบี้ยรวมที่ต้องจ่าย
- มีโอกาสประหยัดเงินได้ในระยะยาว หากเปรียบเทียบเงื่อนไขอย่างรอบคอบ
อย่างไรก็ตาม การรีไฟแนนซ์ควรคำนวณความคุ้มค่าก่อน เพราะอาจมีค่าใช้จ่าย เช่น ค่าประเมินหลักประกัน ค่าจดจำนอง หรือค่าธรรมเนียมอื่น ๆ รวมถึงควรตรวจสอบว่าพ้นช่วงค่าปรับไถ่ถอนก่อนกำหนดตามสัญญาแล้วหรือไม่
🚀 4. ผ่อนตามแผน + โปะเงินต้น + รีไฟแนนซ์ มีโอกาสปลดหนี้ในประมาณ 8–9 ปี
หากนำ การโปะเงินต้น และ การรีไฟแนนซ์ มาใช้ร่วมกัน ก็มีโอกาสลดระยะเวลาผ่อนบ้านได้มากกว่าการใช้วิธีใดวิธีหนึ่งเพียงอย่างเดียว
แนวทางนี้เหมาะกับคนที่มีรายได้เพิ่มขึ้นในอนาคต หรือมีเงินก้อนเข้ามาเป็นระยะ เช่น โบนัส ค่าคอมมิชชัน หรือรายได้เสริม
วิธีนี้ช่วยอะไรได้บ้าง?
- ลดเงินต้นได้เร็วขึ้น
- ลดดอกเบี้ยในแต่ละงวด
- ใช้ประโยชน์จากดอกเบี้ยโปรโมชั่นของธนาคาร
- มีโอกาสประหยัดดอกเบี้ยรวมตลอดสัญญาได้มากขึ้น
หมายเหตุ: ระยะเวลาที่จะผ่อนหมดใน 8–9 ปี เป็นเพียงตัวอย่างที่อาจเกิดขึ้นได้ ขึ้นอยู่กับวงเงินกู้ อัตราดอกเบี้ย จำนวนเงินที่โปะ และเงื่อนไขการรีไฟแนนซ์ของแต่ละธนาคาร
📊 เปรียบเทียบ 4 วิธีผ่อนบ้าน
วิธีผ่อนบ้าน ระยะเวลาที่อาจใช้ จุดเด่น 🏦 ผ่อนตามแผนธนาคาร ประมาณ 30 ปี ค่างวดคงที่ วางแผนง่าย 💰 ผ่อนตามแผน + โปะเงินต้น อาจเหลือประมาณ 10 ปี ลดเงินต้นและดอกเบี้ยได้เร็ว 📉 ผ่อนตามแผน + รีไฟแนนซ์ อาจเหลือประมาณ 20 ปี ลดดอกเบี้ยเมื่อหมดโปรโมชั่น 🚀 ผ่อน + โปะ + รีไฟแนนซ์ อาจเหลือประมาณ 8–9 ปี ลดทั้งดอกเบี้ยและระยะเวลาผ่อน ตัวเลขในตารางเป็น ตัวอย่างเพื่อให้เห็นแนวทาง ระยะเวลาจริงขึ้นอยู่กับวงเงินกู้ อัตราดอกเบี้ย และจำนวนเงินที่โปะในแต่ละปี
💡 เคล็ดลับผ่อนบ้านให้หมดไวแบบไม่กดดันการเงิน
หากตั้งเป้าปลดหนี้บ้านให้เร็วขึ้น ลองใช้วิธีเหล่านี้ร่วมกัน
✅ โปะเงินต้นเมื่อมีเงินก้อน
โบนัส เงินคืนภาษี หรือรายได้พิเศษ สามารถนำมาโปะเงินต้นได้ทันที เพื่อช่วยลดดอกเบี้ยในระยะยาว
✅ เพิ่มค่างวดเมื่อรายได้เพิ่ม
หากเงินเดือนปรับขึ้น ลองเพิ่มยอดผ่อนต่อเดือนบางส่วน แทนการผ่อนขั้นต่ำเท่าเดิม
✅ เช็กดอกเบี้ยก่อนหมดโปรโมชั่น
เมื่อใกล้ครบช่วงดอกเบี้ยพิเศษ ควรเปรียบเทียบข้อเสนอของธนาคารเดิมและธนาคารอื่น เพื่อดูว่าการรีไฟแนนซ์หรือรีเทนชันคุ้มค่าหรือไม่
✅ อย่าลืมมีเงินสำรองฉุกเฉิน
แม้จะอยากโปะบ้านเร็ว แต่ควรมีเงินสำรองสำหรับค่าใช้จ่ายจำเป็นอย่างน้อย 3–6 เดือน เพื่อไม่ให้กระทบสภาพคล่องทางการเงิน
⚠️ รีไฟแนนซ์บ้าน ต้องรู้อะไรก่อน?
ก่อนตัดสินใจรีไฟแนนซ์ ควรตรวจสอบ
- ครบระยะเวลาตามเงื่อนไขในสัญญาแล้วหรือยัง
- มีค่าปรับไถ่ถอนก่อนกำหนดหรือไม่
- ค่าใช้จ่ายในการรีไฟแนนซ์มีอะไรบ้าง
- ดอกเบี้ยใหม่ช่วยประหยัดได้จริงหรือไม่เมื่อเทียบกับค่าใช้จ่ายทั้งหมด
ธนาคารแห่งประเทศไทยแนะนำให้เปรียบเทียบ ดอกเบี้ยที่ประหยัดได้กับค่าใช้จ่ายในการรีไฟแนนซ์ ก่อนตัดสินใจ เพื่อให้มั่นใจว่าการรีไฟแนนซ์คุ้มค่าจริง
💙 ลลิล พร็อพเพอร์ตี้ แนะนำการวางแผนผ่อนบ้านอย่างมั่นใจ
การมีบ้านเป็นเรื่องของการวางแผนระยะยาว ไม่ใช่แค่การกู้ผ่านหรือเลือกบ้านที่ชอบ แต่ยังรวมถึงการบริหารการผ่อนชำระให้เหมาะกับรายได้ของตัวเอง
ลลิล พร็อพเพอร์ตี้ เชื่อว่าการวางแผนการเงินที่ดี จะช่วยให้คุณเป็นเจ้าของบ้านได้อย่างสบายใจ พร้อมลดภาระดอกเบี้ย และมีโอกาสปลดหนี้บ้านได้เร็วกว่าที่คิด
✨ สรุป
การผ่อนบ้านให้หมดภายใน 10 ปี ไม่ใช่เรื่องที่เป็นไปไม่ได้ หากมีวินัยทางการเงินและเลือกใช้กลยุทธ์ที่เหมาะสม
- 🏦 ผ่อนตามแผน ช่วยให้บริหารค่างวดได้ง่าย
- 💰 โปะเงินต้น ช่วยลดดอกเบี้ยและระยะเวลาผ่อน
- 📉 รีไฟแนนซ์ เมื่อถึงเวลาที่เหมาะสม ช่วยลดภาระดอกเบี้ยได้
- 🚀 โปะเงินต้นควบคู่กับรีไฟแนนซ์ มีโอกาสทำให้ปลดหนี้บ้านได้เร็วยิ่งขึ้น หากเงื่อนไขสินเชื่อเอื้ออำนวย
เพราะบ้านที่ดีที่สุด ไม่ใช่แค่บ้านที่ซื้อได้ แต่คือ บ้านที่ผ่อนหมดไว มีภาระดอกเบี้ยน้อยลง และทำให้คุณมีอิสระทางการเงินได้เร็วขึ้น 🏡💸